
摘要:清油火锅底料批发采购,应先根据门店实际消耗量确定采购数量,统一产品净含量、计价单位和收货条件,再通过真实锅底试用确认清油香、麻辣协调性及相对清爽的油脂口感是否符合经营需求。对于单店、连锁餐饮和渠道采购客户,报价比较还需要结合实际投料成本、运输费用和订单交付方式,不能只看每袋或每箱的价格。正式采购前,应将样品对应产品、规格数量、实际起订条件、交期及收货验收要求落实到双方确认的订单信息中,避免因采购口径不同造成成本误判或到货争议。
进入批量采购阶段的门店,通常已经明确希望使用清油火锅底料,但仍可能存在规格不清、用量估算不准确、收货条件未确定等问题。
例如,两家供应方提供的产品都属于清油麻辣火锅底料,但包装净含量、计价方式、使用浓度和运输条件不同,报价就不能直接比较。
建议采购负责人先整理以下询价与验收清单。对于尚未确定的商务事项,应标注“待确认”,由供应方根据实际产品和订单条件回复。
| 确认项目 | 采购方需要提供的信息 | 供应方需要确认的内容 |
|---|---|---|
| 产品方向 | 清油麻辣火锅底料、目标香型、实际使用场景 | 对应产品信息、适用方式及可供产品方向 |
| 规格与计价单位 | 期望包装净含量、按袋、箱或公斤采购的要求 | 实际可供规格、每箱数量、报价单位及换算关系 |
| 预计采购数量 | 门店数量、单锅用量、预计开锅数量及采购周期 | 对应数量的供货条件及实际起订要求 |
| 试样要求 | 使用锅型、调汤方式、主要食材及目标麻辣油感 | 可供试用的产品、样品标识和使用说明 |
| 收货与验收 | 收货区域、门店或仓库地址、集中或分批收货 | 配送方式、费用承担、交付安排及异常处理约定 |
| 待确认商务事项 | 预算范围、采购计划、付款及票据需求 | 实际单价、税费口径、起订量、付款方式和交期 |
这份清单的作用,是让产品、数量、价格和收货条件处于同一比较口径。如果一家供应方按箱报价,另一家按公斤报价,或者一家包含运输费用、另一家不包含,就应先完成单位换算和费用核对,再判断实际采购成本。
批量采购数量应以实际消耗记录为基础,而不是单纯按照门店数量或营业面积估算。
对于清油火锅门店,锅型、客流、底料投料方式和补料习惯都会影响消耗量。即使两家门店使用相同产品,也可能产生不同的采购需求。
建议由店长或后厨负责人整理近期经营记录,重点统计实际开锅数量、每锅底料净投料量和营业过程中额外消耗的底料。
在门店已经形成相对稳定的操作标准后,可以采用以下方式估算:
预计底料需求量=预计开锅数量×实际单锅底料净投料量+预计追加用量及合理损耗。
这里的单锅投料量应来自门店已经验证的使用记录,不能直接套用未经核实的通用兑锅比例。
如果门店同时经营大锅、小锅或不同规格的锅底,应分别计算后再汇总。对于采用鸳鸯锅的门店,还应注意清油锅底的实际使用比例,避免把全部开锅数量都计入清油底料需求。
新开门店或刚更换清油底料的门店,实际消耗量可能尚不稳定。此时应结合试用结果、预计营业需求和供应方实际起订条件确定首次采购量。
不能仅因为大数量采购的单位报价可能更低,就直接增加库存。
对于已经正常经营的门店,可以结合实际消耗速度、剩余库存、产品标示贮存条件及约定供货周期,确定下一采购周期的需求。
连锁餐饮客户还应区分总部仓库与门店的实际库存。总部统计的采购总量,不一定代表所有门店都具有相同的补货需求。
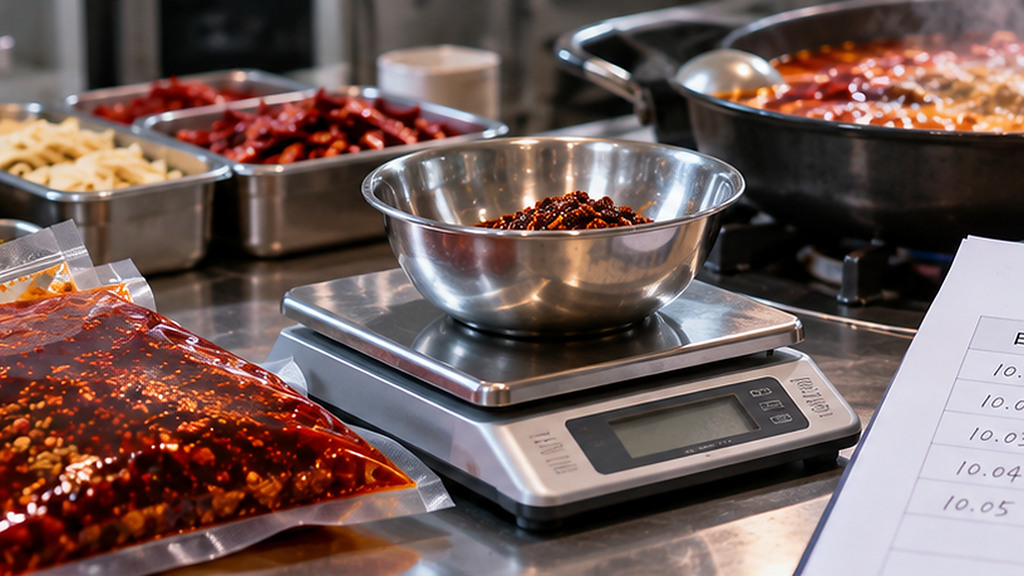
图:通过门店实际投料称量和消耗记录确定采购需求,避免仅凭经验估算批量采购数量。
清油火锅底料批发采购通常需要经过产品试用。对于已经进入采购阶段的客户,试样重点在于确认产品能否满足实际营业要求,以及通过试用的样品是否能够与后续订单准确对应。
清油火锅底料通常强调辣椒香、花椒麻香及复合香辛料风味,油脂口感相对清爽。但不同产品在香气、麻辣强度和实际油感上可能存在差异。
采购方应使用门店实际锅型和主要食材进行验证,重点关注以下表现:
清油香与油感:实际锅底是否符合门店对清油风味及入口油感的要求。
麻辣协调性:辣椒香气、花椒麻感及整体咸鲜味是否符合既定口味。
持续涮煮表现:正常加热和食材下锅后,锅底风味是否仍处于可接受范围。
实际投料情况:达到目标出品效果时,需要使用多少底料及其他配套调味料。
不同产品可能具有不同的推荐使用方式。采购人员不应只凭等重量试吃判断优劣,而应记录各产品达到目标出品状态时的真实使用条件。
门店试用满意后,建议由后厨负责人保留样品名称或编号、试用日期、实际使用条件和接受结果。
采购负责人应向供应方核对正式报价对应的产品是否与通过试用的样品一致,包括产品名称、规格、包装形式以及可用于订单识别的信息。
如果试用样品和正式采购产品的规格、配方版本或使用说明发生变化,应先确认变化是否影响实际出品,必要时重新验证。
样品口味满意,不等于任意规格或不同版本的产品都具有相同的使用效果。正式采购应建立在明确的产品对应关系上。
对于餐饮采购负责人,清油火锅底料的单位报价只是采购成本的一部分。不同供应方案需要在规格、实际用量和到货条件一致的前提下比较。
如果供应方分别采用按袋、按箱或按公斤报价,应先核实单袋净含量和每箱数量,再统一换算为相同净重单位的价格。
包装规格不同并不必然代表单位成本不同,不能直接用单袋金额判断哪个方案更划算。
如果不同清油底料达到相同目标出品效果时,需要的投料量不同,仅比较每公斤价格仍可能产生偏差。
在试锅结果满足门店要求的前提下,可以计算:
单锅底料使用成本=实际单锅底料投料净重×对应单位净重采购价格。
如果某款底料还需要额外添加油脂、调味料或其他配套产品,相关成本应单独记录。
这一计算主要用于比较底料实际消耗,并不等于完整锅底经营成本。门店的人力、能源及其他运营费用不应混入底料单价。
批量采购还应核对报价是否含税、运输费用由谁承担、是否存在分批配送条件,以及不同采购数量是否对应不同商务安排。
例如,一家供应方的报价以工厂发货为基础,另一家报价包含指定仓库收货,两者实际到货成本就可能不同。
对于跨区域采购或多门店分批收货的客户,应将具体收货地点和配送方式告知供应方,避免按照单一收货地址取得报价后,实际履约条件发生变化。
采购人员应保留供应方确认的报价日期和适用条件。当产品规格、采购数量或交付区域发生变化时,需要重新确认原报价是否仍然有效。
正式下单前,采购负责人应将产品信息、数量、报价口径和交付条件落实到订单中。到货后,仓库或门店收货人员则应依据订单、送货单和产品实际标识开展验收。
对于清油火锅底料,建议重点核对以下内容:
产品对应:实际到货产品名称、规格及包装形式是否与确认订单一致。
数量核对:箱数、袋数及实际收货数量是否与送货单相符。
包装状态:外包装是否完整,有无明显破损、渗漏或其他异常情况。
批次信息:生产日期、保质期、产品批次及标示贮存条件是否清晰,并符合采购约定。
异常记录:发现数量或产品信息差异时,是否已经记录对应批次、差异数量并留存必要照片。
如果收货信息与订单不一致,应由收货负责人先记录异常,再由采购负责人联系供应方确认处理方式。存在疑问的产品不宜在问题未查清前直接投入营业使用。
完成验收后,应按产品实际标示条件贮存,保留必要的入库和批次记录,便于后续领用及异常追溯。
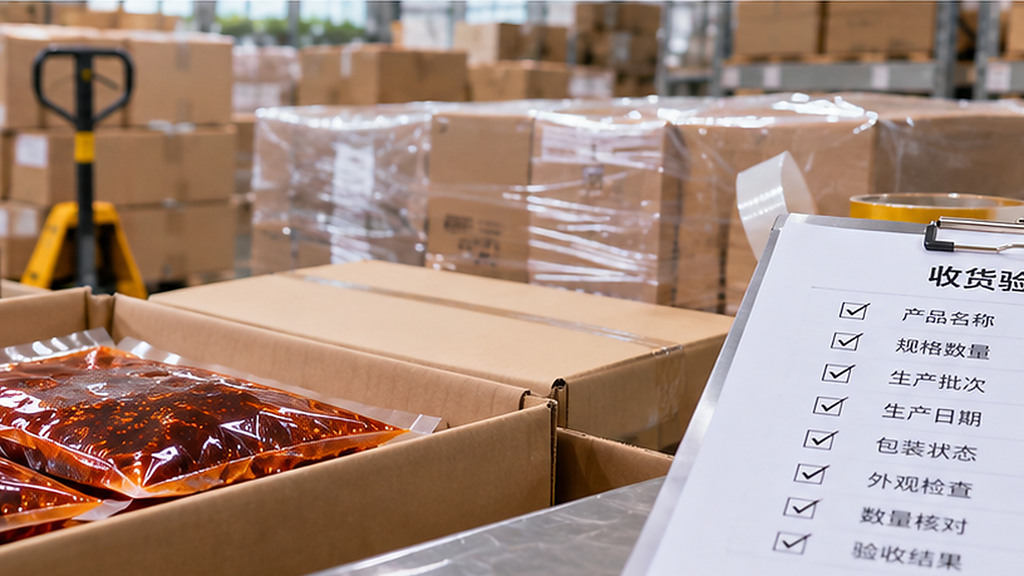
图:依据订单核对清油火锅底料的规格、数量和批次信息,并记录需要进一步确认的收货异常。
掌邦食品提供清油火锅底料及相关复合调味产品,具备火锅底料批量生产、不同规格包装配套及OEM/ODM服务能力,可面向餐饮门店、连锁品牌和渠道客户沟通清油火锅底料供应需求。
对于已经完成门店试用、准备批量采购的客户,掌邦食品可围绕实际产品方向、采购数量、规格要求及收货条件开展业务沟通。对于已有明确品牌或产品标准的客户,也可结合实际需求沟通相应的OEM生产和包装配套事项。
为提高询价效率,建议客户在首次对接时说明以下项目条件:
实际经营的是清油麻辣火锅还是其他清油风味火锅,主要使用什么锅型。
门店当前单锅底料用量、预计采购数量及采购周期。
希望采购的产品规格,以及是否已有通过试用的参考产品。
主要收货城市、具体区域,以及集中收货或多门店收货需求。
如果已有试用记录,可以一并提供实际锅底表现和产品识别信息,便于核对后续采购应对应的产品。
需要注意的是,清油火锅底料的实际可供规格、产品价格、最低起订量、生产交期、运费及其他商务条件,均应以具体产品、订单规模、生产计划和双方确认结果为准。
准备采购清油火锅底料的餐饮经营者,可以先整理门店实际消耗记录、期望产品规格和具体收货区域,再与掌邦食品核对对应产品、报价口径及订单条件。确认试用产品与订单一致、采购数量合理且收货要求明确后,再安排正式批量采购。


