
摘要:火锅底料批发单价低,不代表门店实际使用成本低。比较不同厂家、不同包装规格的底料,应该先把报价统一换算成每公斤价格,再根据门店试锅验证的实际用量,计算每锅底料成本,最后加入运费、包装余料损耗及其他实际发生的费用。尤其是两款底料浓度、油脂结构或风味表现不同时,不能直接按每包价格判断哪款划算。采购人员可以先做一张单位可用成本对比表,把价格差异算清楚,再决定是否批量采购。
采购拿到两份火锅底料报价,一款是500克包装,一款是1公斤包装。后者按公斤算更便宜,看起来很有优势。但后厨试锅后发现,价格便宜的那款要增加用量,才能达到门店要求的牛油香、麻辣层次和整体汤底风味。
问题就出在这里:厂家卖的是一定重量的底料,门店真正购买的是满足出锅要求的调味效果。
举个假设的采购计算例子。以下金额和用量只是为了说明核算方法,不代表掌邦食品的产品报价或推荐使用量。
| 比较项目 | A款底料 | B款底料 |
|---|---|---|
| 包装规格 | 500克/包 | 1公斤/包 |
| 每包报价 | 14元 | 24元 |
| 折算每公斤价格 | 28元 | 24元 |
| 试锅确认每锅使用量 | 400克 | 500克 |
| 单锅底料金额 | 11.20元 | 12.00元 |
只看公斤单价,B款每公斤便宜4元;按假设试锅用量计算,B款每锅却多花0.80元。
这并不说明小包装一定比大包装划算,也不能证明价格高的底料一定更浓。真正影响结论的是,在相同门店使用条件下,两款产品分别需要多少底料才能达到要求。
如果A款还需要另外增加红油、牛油或其他调味品,也必须把这些费用补进去。不能只计算A款底料本身,却把B款承担的调味功能全部算在B款价格里。
面对不同厂家的报价,采购可以分三步核算,不需要一开始就建立复杂的成本模型。
常见报价包括元/包、元/件和元/公斤。无论供应商采用哪种方式,第一步都应确认单件包含多少包、每包净含量是多少,以及报价包含哪些费用。
每公斤采购单价=该批底料货款÷该批底料净含量(公斤)
注意使用净含量,不要用包含纸箱和外包装的毛重计算。如果供应商按整件报价,需要先确认每件内装数量和单包净含量。
同样是牛油火锅底料,不同产品在油脂香气、辣椒香、花椒麻感和复合香辛料表现上可能存在差异。
例如,一款牛油底料入口油脂香明显,另一款辣椒香较突出。采购不能因为某一款颜色更红、香气更冲,就直接判定它用量更省。
建议让后厨在相同锅型、汤底容量和实际出品要求下进行对比,分别记录:
每锅实际投入的底料净重量。
是否需要补充牛油、红油或其他调味品。
达到门店目标风味时的具体投料量。
经过正常煮制和涮菜后,香味、麻辣度及汤底状态是否符合要求。
这里不建议给所有火锅底料套用一个固定兑锅比例。重庆老火锅、清油火锅及不同配方的牛油底料,本身就可能采用不同的使用方案。即使属于同一品类,也应以具体产品和实际试锅结果为准。
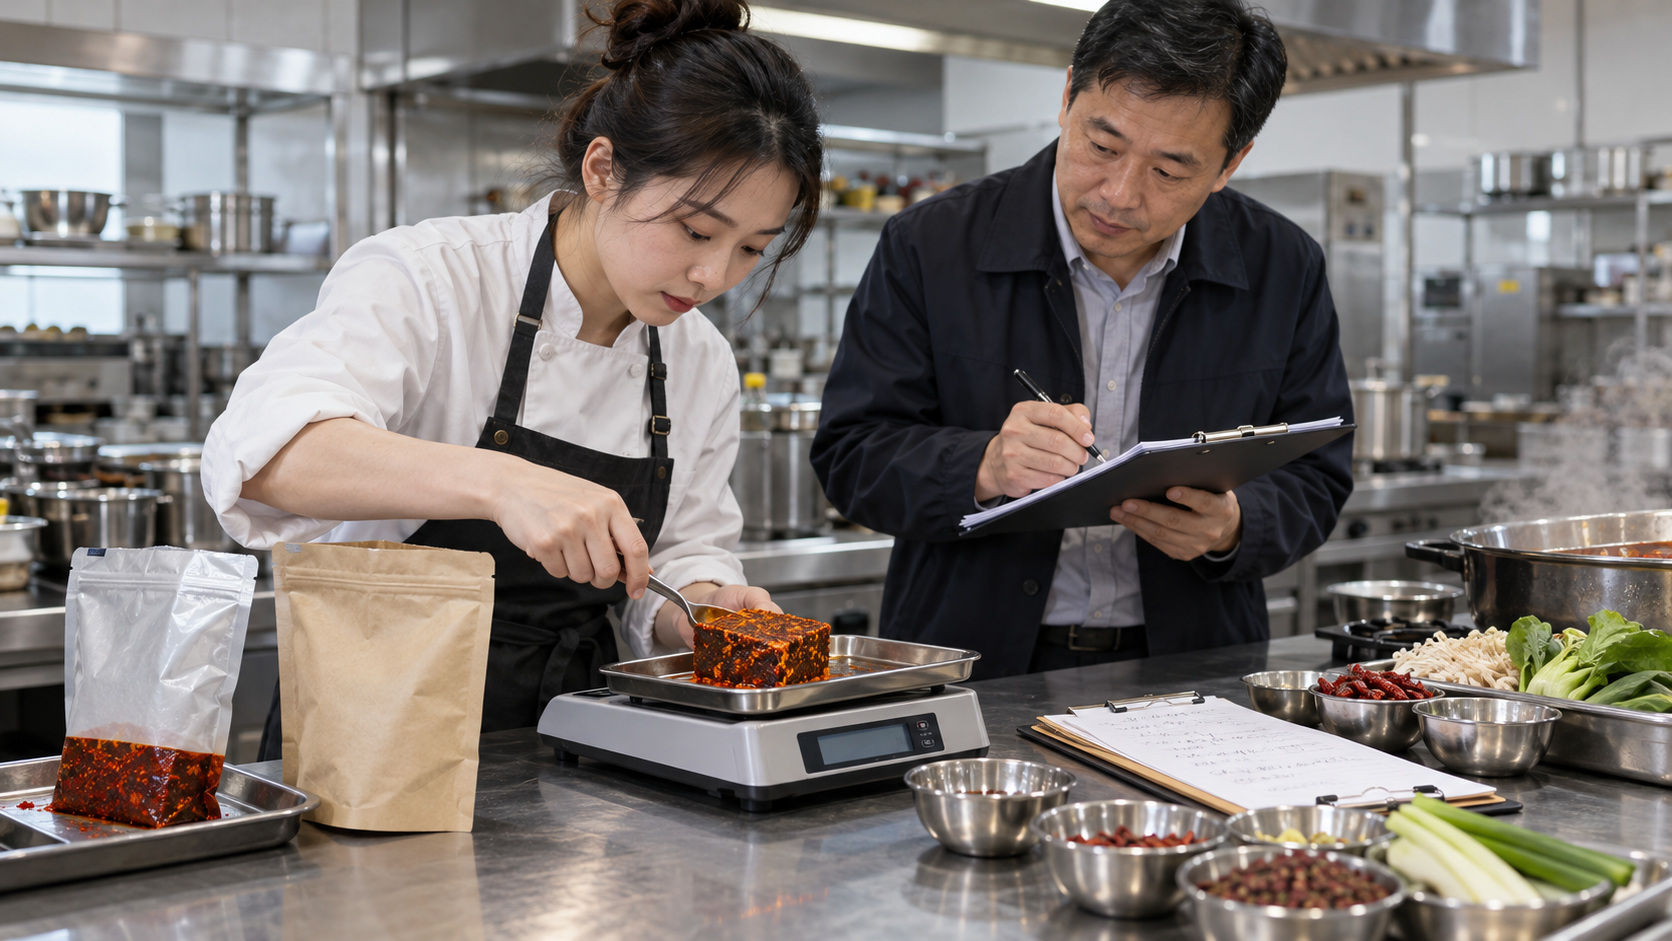
图:对不同规格的火锅底料进行称重和试锅,记录达到目标风味所需的实际用量。业务操作示意,非真实客户项目。
有些门店使用大包装底料时,需要分次取用。如果后厨无法合理分装,或者开封后没有按照产品规定的储存条件管理,就可能出现余料无法继续使用的情况。
可用下面的方式计算:
单位可用底料成本=底料采购货款÷实际可使用的底料重量
假设某批底料采购金额为240元、净含量10公斤,实际核对后只有9.5公斤能够用于出锅,则单位可用成本为约25.26元/公斤,而不是报价显示的24元/公斤。
这里的0.5公斤只是计算示例。正常核算不能预先给每个产品指定统一损耗率,应记录实际发生的余料损耗,并区分正常使用、储存不当和产品异常等不同原因。
如果需要同时比较两三家供应商,可以把报价单和后厨试锅记录放到同一张表里。
| 核算项目 | 填写或计算方法 | 核对重点 |
|---|---|---|
| 包装规格 | 每包净含量、每件包数 | 确认净重及实际交付规格 |
| 采购单价 | 元/包、元/件或元/公斤 | 确认报价是否含税、含运费 |
| 公斤单价 | 货款÷采购净重量 | 统一比较单位 |
| 单位可用成本 | 货款÷实际可用重量 | 计入已发生的底料损耗 |
| 试锅用量 | 每锅实际使用公斤数 | 以验证通过的用量为准 |
| 单锅底料成本 | 单位可用成本×每锅用量 | 避免只比较包装价格 |
| 配套调味成本 | 每锅实际新增的其他调味材料金额 | 区分产品本身与额外添加 |
| 到货附加费用 | 运费、卸货费等实际费用 | 按合理口径分摊 |
| 异常成本 | 不能使用的货品损失等 | 扣除已确认补偿,避免重复计算 |
如果计算的是某一批货的真实采购结果,可进一步使用:
单锅实际底料采购成本=(该批底料货款+实际承担的到货费用+未获补偿的异常费用)÷该批实际可用底料重量×每锅底料使用重量
如果两款产品需要的配套调味材料不同,再分别加上对应的单锅配套调味成本。
为了避免重复计算,已经因破损、报废而从可用重量中扣除的底料,不要再把同一部分货值重复计入异常费用。只有额外实际发生且未获得补偿的支出,才另行增加。
有的报价是出厂价,有的是送货到指定地点的价格。即使公斤单价一样,最终到货成本也可能不同。
采购时至少要确认交货地点、运输费用承担方式,以及是否存在需要门店另外支付的卸货或转运费用。
如果一次配送多种产品,可按重量、体积或实际物流计费依据分摊费用,但前后比较时要采用相同口径。
假设一家门店每次只使用部分底料,大包装虽然公斤单价低,但可能增加称量、分装和余料管理工作。
反过来,使用量较大、出锅频繁的门店,也可能因为小包装需要反复拆包而增加操作负担。
这并不是说哪种包装一定更省钱,而是采购应该问后厨一个具体问题:这款包装到了门店,能不能按实际出锅量稳定、方便地使用?
涉及开封后的储存、使用期限和余料处理时,应依据具体产品标识及供应商确认的要求执行,不能仅凭包装大小判断可保存多久。
底料刚试样时味道符合要求,但后续批次如果出现明显风味差异,门店可能需要重新测试或调整投料。
这些费用不能预先凭空估算,却应该在采购记录中留出核对位置。已经发生的额外试锅消耗、不可用货品损失等,可以在确认责任和补偿情况后纳入成本。
对于长期批量采购,除了确认样品,还应明确产品规格、确认的风味要求、验收依据及异常沟通方式。这样后续出现问题时,采购和后厨才有可以对照的依据。
碰到这种情况,采购不必急着否定低价产品,先确认加量的原因。
如果两款底料已经达到相同的出品要求,而其中一款单锅综合成本较高,采购就有了明确的议价依据:不是笼统要求厂家便宜几元,而是说明当前试锅用量下,每锅成本相差多少。
如果增加底料仍然无法达到目标风味,问题可能不是价格,而是产品的味型不适合门店。例如,门店需要突出的牛油厚香,样品却更偏直接的辣椒香,单纯增加使用量可能让辣度过高,也无法解决整体香气结构的差异。
这种情况下,继续压低采购单价意义不大,更值得与生产厂家讨论配方调整。
掌邦食品提供牛油火锅底料、清油火锅底料等产品,并可围绕麻度、辣度、香型、产品规格等方向开展定制及OEM/ODM合作。对于有明确锅底成本目标的餐饮采购或品牌研发负责人,可以把现有样品试锅记录、目标味型、包装要求和采购需求整理后进行沟通,评估是否需要调整产品方案。
具体报价、起订量、打样及交付条件,应以实际产品和商务确认结果为准。不能仅凭一个成本目标就判断厂家一定能够实现。
真正能帮采购做决定的,不是供应商报价表上哪个数字最低,而是两款底料在满足同一出品要求后,各自需要门店承担多少实际成本。
建议在最终确认前,让采购与后厨共同核对三件事:报价是否已经统一为相同计价单位;每锅投料量是否经过实际验证;到货费用、可用重量和额外调味费用是否已经算进去。
如果两款底料的味型表现、实际出锅效果和使用便利程度都符合要求,再选择单锅综合成本更低的方案,判断就比较扎实。如果风味表现差异明显,应先确认产品是否真正适合门店,再谈价格。
需要向掌邦食品咨询火锅底料批发或定制方案时,可以先准备当前底料规格、现有采购价格、实际单锅用量、希望控制的成本范围以及试锅发现的问题。把这些信息说清楚,比只问一句“底料最低多少钱一斤”,更容易得到具有可比性的产品和报价方案。


