
摘要:火锅底料一包能出几锅,没有适用于所有产品的固定答案。决定锅数的主要因素是实际包装净含量、每锅经过试锅确认的底料用量、锅型及操作损耗。同样一包500克底料,有的产品适合整包开一锅,有的可以分成多锅使用,也可能需要搭配其他调味料才能达到目标味道。门店采购时,不能只问“一包能做几锅”,而应该先确定单锅投料标准,再核算实际出锅数量。
首先是包装规格。火锅底料有不同净含量和包装形式,单袋、组合装及餐饮大包装的计量方式并不相同。即使都叫“一包”,实际重量也可能差别很大。采购核算应以具体产品标注的净含量为准,不能把整箱重量、组合装总重量当成单袋重量。
其次是锅型。小锅、常规圆锅、鸳鸯锅使用的实际汤量不同,底料投入量自然不能简单套用。尤其是鸳鸯锅,红汤区域可能只占整锅的一部分,应按红汤区域的实际使用容量确定麻辣底料用量,而不是直接按一整口锅计算。
还有一个容易忽略的因素:不同底料的配方浓度不一定相同。同样使用200克底料,牛油香、辣度、咸鲜度和复合香气可能存在差异。某款底料用量少,不代表另一款也能按照相同克数达到目标风味。
对门店来说,真正有参考价值的不是包装看起来有多大,而是按正常开锅方式使用后,一锅到底需要多少克底料。
核算方法并不复杂:
理论出锅数量=单包净含量÷每锅底料标准用量。
如果计算实际可完整出锅的数量,还要扣除称量、分装及包材残留等无法有效使用的损耗,并考虑剩余底料能否按要求保存和继续使用。
举个假设例子:某款底料每包净含量500克,门店试锅后确认每锅使用180克可以达到目标味道。
理论计算:500÷180≈2.78锅。
按照完整单锅用量,可以直接开出2锅。
剩余140克,尚不足以单独开出第3锅。
如果剩余底料符合储存和后续使用要求,可以与同款产品继续配合使用;实际损耗还需另行扣除。
这里的500克和180克只是计算示例,不代表掌邦食品某款产品的推荐投料量。
建议在试锅确认口味后,把以下数据记录下来。这样采购人员和后厨使用的是同一套标准,不容易出现采购按两锅算、厨房实际只能开一锅的偏差。
| 核算字段 | 需要确认的内容 | 容易出现的问题 |
|---|---|---|
| 实际包装净含量 | 具体产品每袋、每桶可使用的底料净重量 | 把整箱规格或组合装重量误认为单包重量 |
| 每锅验证用量 | 达到门店目标味道时,实际称量投入的底料克数 | 直接照搬其他产品的推荐比例 |
| 适用锅型 | 圆锅、鸳鸯锅、小锅及实际开锅汤量 | 只按锅具外观大小判断用量 |
| 操作损耗 | 分装、称量、包材残留等实际损耗 | 按理论总重量计算,忽略无法使用的部分 |
| 配套调味品 | 是否另外添加红油、调味粉等,以及对应单锅用量 | 只计算底料,遗漏整锅其他调味投入 |
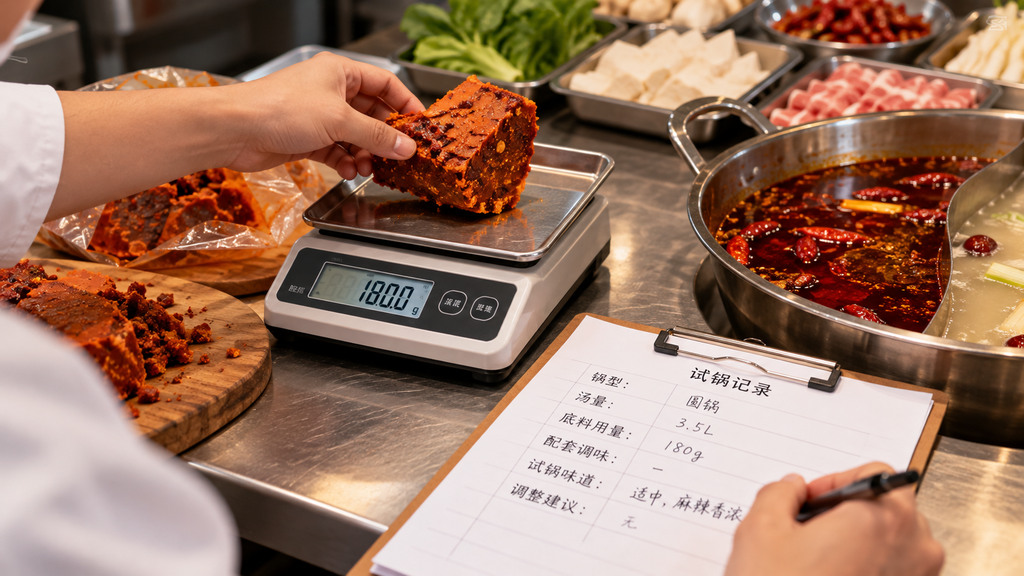
试锅时还应观察连续涮菜后的味道。刚开锅觉得浓度合适,不代表营业中一定不用调整。若正常涮煮和补汤后需要额外补料,门店应把这部分实际消耗单独记录,不能只拿开锅投料量代表全部底料用量。
门店有时会觉得,一包底料能分成三锅,比只能分成两锅更划算。这个判断还不够。
假如某款底料单锅用量较少,但需要额外添加较多红油或调味品,单看底料消耗就可能低估整锅成本。反过来,某款底料需要投入较多克数,但配套调味相对简单,也不能仅凭出锅数量判断成本高低。
实际核算应先确认口味合格,再按照真实投料量计算底料及配套调味品的单锅消耗。没有确定单锅标准之前,单纯比较每包价格或每包锅数,都容易产生偏差。
掌邦食品是重庆火锅底料生产厂家,拥有约2万平方米现代化生产基地,日产能可达200吨。掌邦食品提供牛油火锅底料、清油火锅底料及相关复合调味产品,也可围绕餐饮应用场景、产品规格和包装需求沟通方案。门店可以提供锅型、实际汤量、目标味道及现有单锅投料记录,进一步确认适合的产品规格和使用方案。具体底料用量仍应通过对应产品试锅确定。
不一定。500克只是包装净含量,并不等于单锅标准用量。需要结合产品使用建议、实际锅型、兑汤量和目标风味确认。有的产品可能整包使用,有的则可以分次投入。
不能直接这样算。不同鸳鸯锅的红汤区域容量并不一定占一半,而且实际加汤深度可能不同。应按照红汤区域的实际汤量和试锅确认比例核算。
数学上可以增加分锅数量,但不代表出品合格。底料减少后,麻辣度、咸鲜度、油脂口感和香气都可能改变。只有调整后仍能达到门店确认的口味标准,新的用量才适合用于核算。
需要看具体产品的包装形式、开封后储存要求和门店操作条件。只有剩余底料符合相关储存与使用要求,才能继续纳入后续用量核算。不能为了减少损耗而随意延长开封后的使用时间。


